





대웅, 펙수프라잔·나보타 수출 호조...R&D 역량 굳건
- 노병철
- 2022-01-25 06:19:20
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 신한금융투자, 목표주가 19만원 제시...수익성 높은 신약·미용 비중 증가
- 신약개발 성과와 미용의료사업까지 보유한 팔방미인 제약사로 평가
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
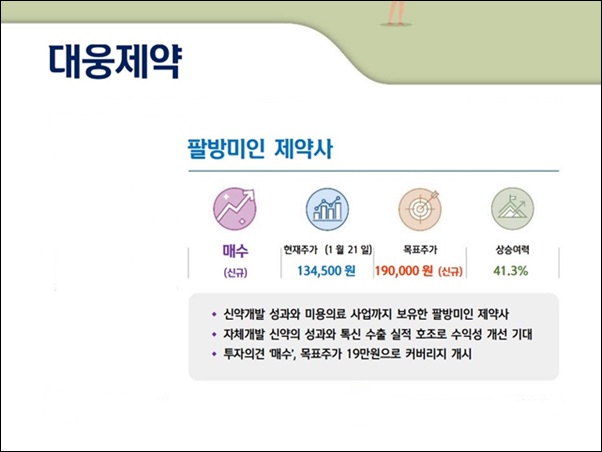
신한금융투자는 지난 24일 대웅제약 위식도역류질환 P-CAB 신약 펙수프라잔과 보툴리눔 톡신 나보타의 수출 실적 호조로 수익성이 기대돼 투자의견 매수와 목표주가 19만원을 제시했다.
신한금융투자는 기업분석보고서를 통해 "대웅제약은 신약개발뿐 아니라 미용의료부문까지 사업다각화에 성공한 제약사다. 2015년 이후 매년 매출의 약 10% 수준을 연구개발비로 집행하며 R&D 역량을 확보하고 있다"고 분석했다.
또한 "나보타는 51개국에서 허가를 획득한 보툴리눔 톡신 제제로 2021년 미국 소송관련 노이즈가 해소됨에 따라 수출 성장세가 본격화될 것"으로 전망했다.
특히 탄탄한 ETC 사업부문의 지속적인 성장과 더불어 고마진 제품군의 실적 가세에 따라 영업이익 부문에서 체질이 개선될 것으로 진단했다.
나보타는 파트너사 에볼루스의 공격적인 마케팅 전략을 바탕으로 북미지역 실적 성장 가능성이 높은 제품으로 평가받고 있다.
대웅제약에 따르면 나보타는 2022년 유럽 출시가 예상되며, 향후 중국 허가 획득으로 수출 포지션 확대가 예상된다.
올해 상반기 중 론칭이 예정된 펙수프라잔의 해외 출시 시점은 2024~2025년으로 관측된다.
대웅제약 목표주가는 영업가치 1조9356억원과 비영업 척도인 한올바이오파마 지분 및 안구건조증 신약 HL036의 평가가치 5010억원, 순차입금 3140억원을 고려해 산출됐다.
증권가에서 추정한 지난해 대웅제약 매출액은 1조1415억원(전년대비 9.1% 증가), 영업이익은 1152억원(22.8% 증가) 정도다.
장세훈 신한금융투자 책임연구원은 "대웅제약의 경우 향후 이익 구조에서 훼손이 예상되는 부분은 없으며, 점차 개선되는 포인트가 풍부하다. 파이프라인 다양화를 통한 외형 확대는 물론 기업 펀더멘탈 자체가 개선되고 있는 부분은 눈여겨볼 포인트"라고 밝혔다.
관련기사
-
대웅, '항암제 피부 부작용' 개선 바이오의약품 임상
2022-01-18 16:53
-
대웅제약 "당뇨신약 임상3상 성공...상반기 허가 신청"
2022-01-14 14:31
-
대웅제약, 2호 P-CAB 신약 허가…1천억 시장 정조준
2021-12-30 11:34
-
대웅제약, 위식도역류질환 신약 '펙수클루' 허가
2021-12-30 10:24
-
휴젤 이어 대웅도…K-보툴리눔, 2조원 중국시장 도전장
2021-12-31 12:27
-
대웅제약, '나보타' 중국 허가 신청..."3년내 1위 달성"
2021-12-31 08:53
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 약제부 계약직 야간전담 약사 모집
-
 평택공장 제조관리약사 채용(신입우대)
-
 RA 경력직 채용
-
 향남공장 OQA 품질약사 채용(풀타임)
-
 정규직/계약직(평일) 약사 공채
-
 세종공장 품질관리약사 경력 채용
-
 임상PM/제제개선/건기식개발담당 채용
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 (주)네오메디칼제약 의약외품 제조 관리 약사 채용
-
 약사님(주16시간) 모십니다.
-
 토요약사님 모십니다.
-
 개발기획부문 팀원 채용
-
 상주적십자병원 계약직 약사 모집 공고
-
 정규직 약사 모집
-
 천안충무병원 약제과 채용 공고
-
 [강동성심병원] 주말약사 모집공고
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 가천대길병원 약제부 야간약사(계약직) 채용
약국e몰







오늘의 TOP 10
- 1후계자 넘어 경영자로…제약가 차세대 오너 16인 시험대
- 2한미, 비만약 연내 출격…가격경쟁력·한국임상·영업력 승부수
- 3약·의료기기·AI 모두 품었다…대웅제약의 촘촘한 제휴망
- 4비대면 약 배송 철회 국회청원 5만명 돌파…정식 청원 성립
- 5알고리즘이 의원·약국 추천…약사들은 왜 플랫폼에 등 돌리나?
- 6다품목 관리 전 대거 진입 …500억 펠루비 타깃 제네릭 등재
- 7복지부·식약처, 희귀약 무상제공 법제화 조건부 찬성
- 84년 넘게 표류한 이중항체신약 리브리반트, 10월 등재 유력
- 9비대면 플랫폼 전문약 정보 제공…1심 무죄에 검찰 항소
- 10바이오 CB 부메랑…주가 하락에 조기상환 봇물·현금 압박