







유동성 위기 명문제약, 주주에 300억 빌려 빚 갚는다
- 이석준
- 2020-04-09 06:16:56
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 차입금 상환 등 목적 유증 결정…시장 "회사 자금 부족 시그널" 진단
- 단기차입금 900억 육박..단 지난해 124억 적자 등 영업활동 부진
- 기존 주주들 '지분율 희석, 주가 하락, 낮은 대주주 참여율' 등 우려
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
[데일리팜=이석준 기자] 명문제약이 주주로부터 300억원을 조달한다. 900억원에 육박하는 단기차입금 등을 갚기 위해서다. 단기차입금은 1년내 상환해야하는 유동부채다.
조달 방식은 주주 대상 유상증자다. 기업 입장에서 부담 없는 자금 조달 방식이다. 주주 대상 신주 발행 대가로 자금을 조달하지만 채권처럼 갚을 의무는 없기 때문이다.
다만 주주 입장에서는 지분율 희석 등이 우려다. 특히 명문제약 유증은 차입금 상환 등이 목적이다. 이는 유동성에 문제가 있다는 시그널을 시장에 줄 수 있어 주가 하락 위험이 도사린다. 명문제약 주가는 유증 공시 후 2거래일만에 20% 감소했다.
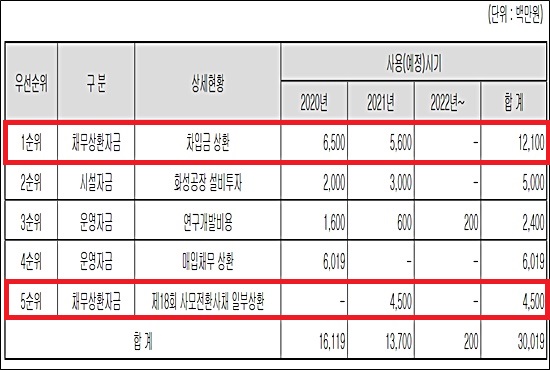
300억원 중 자금사용계획 1순위는 '차입금상환'이다. 바꿔말하면 차입금 상환이 시급해 유증을 단행했다는 소리다.
지난해말 기준 명문제약 단기차입금은 883억원이다. 총차입금(1024억원)의 88% 수준이다. 1년내 갚아야할 차입금이 900억원에 육박한다는 뜻이다. 4월 8일 증권신고서 기준으로는 단기차입금이 1024억원으로 늘은 상태다.
명문제약 총차입금은 최근 급증하고 있다.
2016년말 846억원에서 지난해말 1160억원으로 37% 늘었다. 차입금 의존도 역시 같은 시점 38.2%에서 43.9%로 올라갔다. 지난해 전환사채(CB) 150억원, 운영자금 목적 신규차입 101억원 등 외부 자금 조달이 있었기 때문이다.
CB의 경우 올해 11월 30일부터 조기상환청구권 행사가 가능해 1년 내 상환의무가 있는 유동성 사채로 분류됐다.
명문제약은 단기차입금 883억원 중 121억원을 이번 유증을 통해 처리할 예정이다. 나머지는 자체 자금 또는 만기 연장 등을 택할 예정이다.
다만 영업활동이 부진하거나 만기 연장이 이뤄지지 않으면 유동성에 문제가 생기게 된다. 코로나19 확산으로 시장에는 대출 연장 등이 어려울 수 있다는 우려가 나온다.
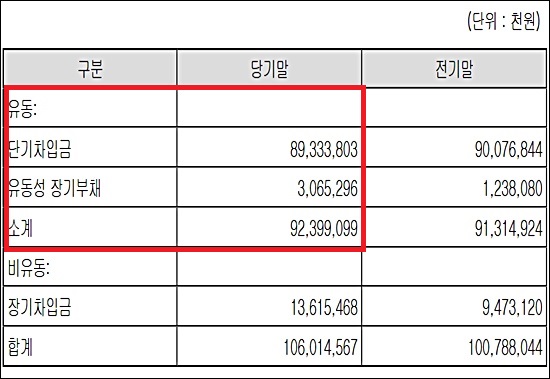
명문제약이 택한 주주 배정 유증은 기업 입장에서 자금을 조달하는데 부담이 없는 방식으로 꼽힌다. 자금 수혈 대가로 신주를 주지만 갚을 의무는 없어서다.
문제는 기존 주주들이 지분 희석으로 피해를 입을 수 있다는 점이다. 전체 주식 수가 늘어나면 지분율이 낮아진다. 주주는 지분율 희석을 막기 위해 울며 겨자먹기 식으로 청약에 참여할 수도 있다.
주식 하락 위험도 있다.
성공 가능성이 큰 신규사업 투자를 위해 유증을 한다면 주가 상승 여지가 있지만 목적이 차입급 상환 등일 경우 회사에 돈이 없다는 시그널을 줄 수 있기 때문이다.
명문제약의 300억원 유증 규모 중 채무상환자금이 166억원이다. 여기에 매입채무상환 60억원까지 더하면 전체의 약 75%를 빚 갚는데 사용하게 된다.
외부 자금 유입은 자체 현금 창출 능력이 부족하다는 신호를 줄 수도 있다.
명문제약의 지난해 현금및현금성자산은 6억원(단기금융상품 66억원 제외)에 불과하다. 명문제약은 지난해 143억원 영업손실을 냈다. 영업활동 현금흐름도 마이너스 29억원을 기록했다. 사업 영역이 전반적으로 부진했다는 지표들이다.
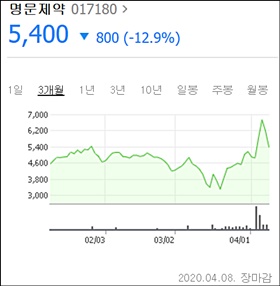
명문제약 주가는 유증 공시를 낸 7일 8.5%(6750→6200원), 8일 12.9%(6200→5400원) 감소했다. 2거래로 보면 20% 감소다.
명문제약 대주주 우석민 회장은 이번 유증에 배정된 주식(134만5148주) 중 50% 정도(약 29억원)만 청약 참여를 예정하고 있다. 그 외 특수관계인들의 유증 참여 여부는 결정되지 않았다. 이에 유증이 계획대로 끝나면 최대주주 지분율은 증자 전 23.61%에서 증자 후 20.46%로 하락한다.
명문제약은 유증 후 2019년 01월 29일 발행한 전환사채 주식 전환시 추가적으로 최대주주 및 특수관계인의 지분율이 낮아질 가능성도 있다. 전환사채가 주식으로 전환될 경우 우석민 회장 지분율은 기존 23.61%에서 18.5%까지 낮아진다.
관련기사
-
상장제약 2곳 중 1곳 영업익↓...R&D 확대·불순물 여파
2020-03-31 06:21
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 의료직(약사) 정규직 신규채용 공고
-
 서울특별시보라매병원 2026년 하반기 블라인드 수시채용(정규직 약사)
-
 약제부 약사 모집(야간약사)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 개발기획부문 팀원 채용
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 은평성모병원 2026년도 하반기 약사 공개채용(시간제, 야간전담)
-
 [여의도성모] 약제팀 계약직 야간전담약사 모집
-
 RA 경력직 채용
-
 약제부 계약직 야간전담 약사 모집
-
 약제본부 주간/ 주말/ 야간 약사 채용 안내
-
 세종공장 품질관리약사 경력 채용
-
 평택공장 제조관리약사 채용(신입우대)
-
 (주)다산제약 관리약사 모집
-
 2026년 유한양행 신입(인턴)/경력 사원채용
-
 경력 및 신입 약사 모집
-
 약제팀 기간제 약사(야간전담) 모집
-
 [강동성심병원] 주말약사 모집공고
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
약국e몰






오늘의 TOP 10
- 1누가 전면에 섰나…제약 오너가 ‘젊은 피’ 인물지도
- 2한약사 처방약 조제 ‘불법’ 쐐기…약사 고용 조제는 안갯속
- 3약국 주문 70% 몰린다…'약올려데이' 약국가 관심
- 4라켓 내려놓고 심폐소생술...코트서 빛난 심평원 팀워크
- 5마지노선은 대의원 153명…약사회 임총 소집 물밑 서명전
- 6"약국 개설 한약사, 의료기관 공동탕전실 이용 조제 불가"
- 7비임상부터 국산 원료까지…국내 4개사 협업 안구건조증 신약
- 8[전문가 칼럼] 약사법 제2조는 무엇을 전제로 쓰였는가
- 9국감 다가오는데 결론 못 내린 면역증강주사 희귀약 해제
- 10재정절감 면역항암제 '테빔브라', 대규모 급여 확대 예고