





명문제약 실적 반등…90%대 단기차입금 비중은 숙제
- 이석준
- 2022-11-25 12:00:32
- 요약
-
가
- 가
- 가
- 가
- 가
- 가
-


- 3분기 누계 영업익· 순익, 전년비 각각 2배, 3배로 증가
- 올 6월 매각 철회 후 경영 정상화 약속 이행중
- 단기차입금 90% 상회 '유동성 우려'는 지속
- PR
- 이제 모르면 안돼요! 팜노트 신제품 모음 9월호 보러가기
- 팜스타클럽
[데일리팜=이석준 기자] 명문제약이 실적 턴어라운드 발판을 마련했다. 올 3분기 누계 영업이익과 순이익은 전년 동기 대비 각각 2배, 3배 증가했다. 명문제약은 올 6월 매각을 철회하고 경영 정상화를 선언했다.
숙제는 총차입금의 90%를 상회하는 단기차입금 비중이다. 회사는 일부 상환에 나서고 있지만 비중은 낮아지지 않고 있다. 수년째 90% 안팎을 기록하며 유동성 우려에서 벗어나지 못하고 있다.
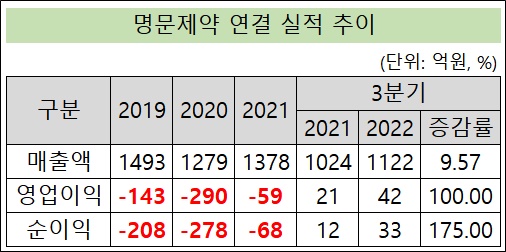
흑자 발판을 마련했다. 회사는 3년 연속 적자 중이다. 해당 기간 합계 영업손실은 492억원(2019년 143억원, 2020년 290억원, 2021년 59억원), 순손실은 554억원(2019년 208억원, 2020년 278억원, 2021년 68억원)이다.
단 지난해는 적자폭이 줄어 턴어라운드 토대를 만들었다. 명문제약은 2020년 하반기 자체 영업조직을 줄이고 CSO(영업대행사) 체제로 전환했다.
이에 지난해 외형(1493억원)은 전년(1279억원)보다 늘었고 영업손실 규모(290억→59억원)는 축소됐다. CSO에 주는 지급수수료는 증가했지만 인건비가 줄었기 때문이다. 올해도 실적 개선이 이어지고 있다.
명문제약은 올 6월 수년간 걸친 매각설에 종지부를 찍었다. 회사는 최대주주 우석민 회장 지분 매각이 논의된 적이 있으나 최종적으로 매각 의사가 없음을 확인했다고 공시했다. 그리고 경영정상화를 선언했다. 올해는 3분기까지 흑자를 실현하며 약속을 지켜가고 있다.
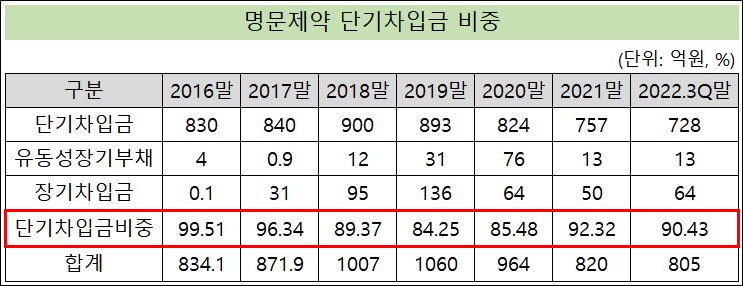
회사의 단기차입 비중은 수년째 비슷하다. 2016년말 99.16%로 고점을 찍고 2018년말 84.25%까지 떨어졌지만 지난해말 다시 90%를 넘어선 92.43%를 기록했다.
장기차입금에서 1년 내 만기가 도래하는 유동성 장기부채를 합칠 경우 명문제약의 유동성 압박은 높아진다.
회사는 단기차입금과 관련해 연결회사의 단기금융상품, 유형자산이 관련 금융기관에 담보로 제공돼 있다. 최대주주로부터 지급보증을 받고 있다.
시장 관계자는 "명문제약은 수년째 90% 안팎의 높은 단기차입금 비중을 보이고 있다. 회사는 예전처럼 대출 연장 등을 통해 유동성 문제를 해결할 것으로 보인다. 실적 개선에 따른 자체 현금 투입도 가능하다. 다만 잠재적인 유동성 문제는 기업 가치 하락으로 이어질 수 있다"고 말했다.
관련기사
-
[기자의 눈] 새 출발 선언한 명문제약의 숙제들
2022-06-15 06:10
-
[이석준의 시그널] 명문제약 3년 걸친 매각설 '일단락'
2022-06-08 06:20
-
명문제약 "우석민 회장, 지분매각 의사 없다"
2022-06-03 15:18
-
명문제약 단기차입금 비중 90% 상회…유동성 우려
2022-05-11 06:20
- 익명 댓글
- 실명 댓글
- 댓글 0
- 최신순
- 찬성순
- 반대순
-
 평택공장 제조관리약사 채용(파트타임가능)
-
 오산한국병원 육아휴직 대체 약사(계약직) 구인
-
 [대자인병원] 약제팀 약사 / ASP팀 감염전문약사 모집
-
 고신대학교복음병원 2027년 신규약사 모집공고
-
 지방시간선택제임기제(나급) 공무원 채용
-
 향남공장 OQA 품질약사 채용 (신입/경력 무관)
-
 은평성모병원 2027년도 신입약사 공개채용
-
 약제부 약사 모집(야간약사)
-
 가천대길병원 약제부 야간약사(계약직) 채용
-
 개발본부 RA팀장 경력 채용
-
 약제팀 휴일 및 주말당직 약사(시간제) 모집 공고
-
 병원에서 근무할 약사를 모십니다.
-
 충북 음성) 제조관리 약사 채용(풀타임)
-
 [제뉴파마] PV 직무 신입/경력사원 모집
-
 강릉아산병원 약사 모집
-
 QA Manager 채용 (약사 면허 소지자)
-
 세종공장 품질관리약사 경력 채용
-
 '정규직 약사' '주말약사' 채용
-
 정규직 약사 채용 / 주말약사 채용
-
 의약품안전정보본부장 채용 재공고
-
 정규직·토요·야간약사 채용 공고
-
 [일산백병원] 약제부 정규직(신규) 비정규직(야간/주말당직)약사 모집 공고
-
 [H+양지병원] 약제팀 야간 약사 모집 (파트타임)
-
 전략기획/학술 약사 채용 (정규직)
-
 요셉의원 병원약사 채용 공고
-
 원내 약국 약사 채용공고
-
 임상PM/제제개선/건기식개발담당 채용
-
 2026년 하반기 한미그룹 공개채용
약국e몰
오늘의 TOP 10
- 1"비대면 처방은 정산 불가"…제약사들 CSO 수수료 빗장
- 2'아젤리아' 돌풍에 제네릭 봇물…약국은 판매가 책정 고심
- 3처방과 다른약 조제했는데 '무죄'…오조제 어디까지 처벌받나
- 4다국적사 전유물이었던 '공격적 특허 방어', 국내사로 확산
- 5알보젠, '유로박솜' 인수 마무리…비뇨기 포트폴리오 강화
- 6이연제약, 무이자 210억 조달…충주공장 사업 확대 탄력
- 7약사회 비대위, 상비약 확대 대응 강화…플랫폼 제보 채널도
- 8상폐 벼랑 끝 바이오 '숨통'…시총 미달 퇴출 불씨 여전
- 9삼오제약 복스조고, 처방병원 4곳→15곳…매출 300억 기대
- 10세포치료제 매출 99% 쏠린 지씨셀…19년 만에 후속제품 도전